预见2022 《2022年中国环境监测仪器行业全景图谱》(附市场规模、竞争格局和发展趋势等)
一、行业定义与分类
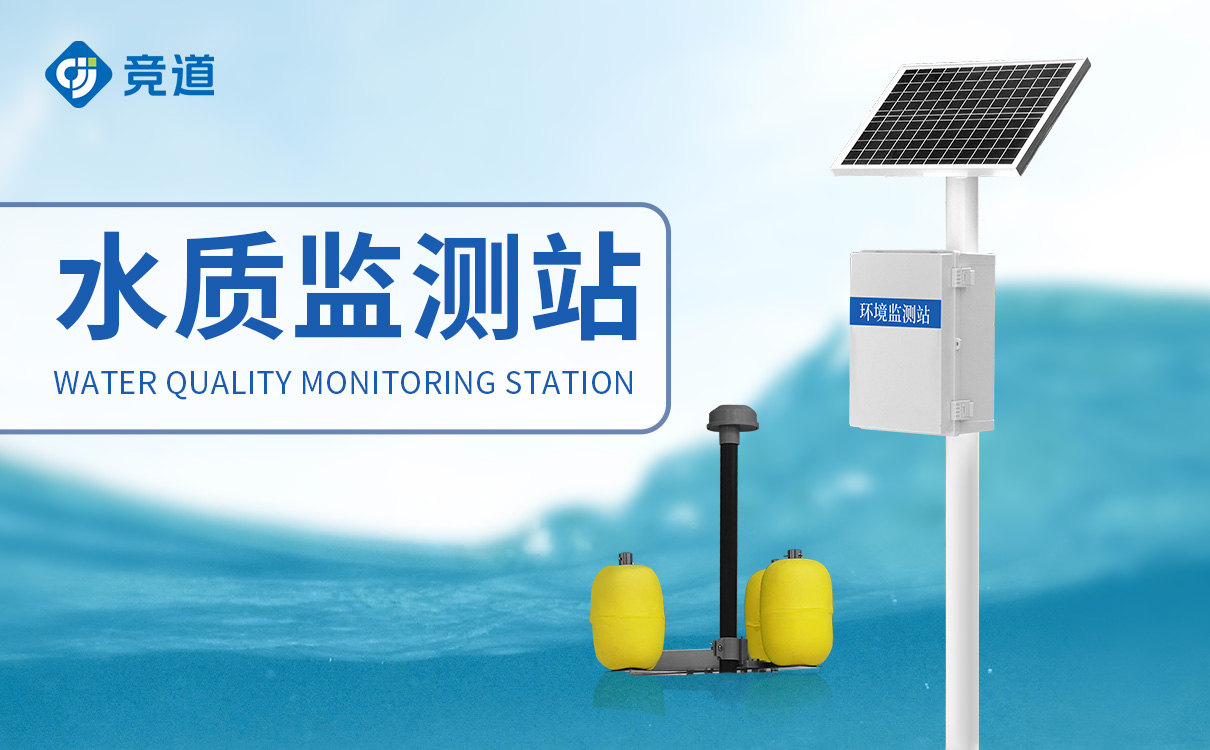
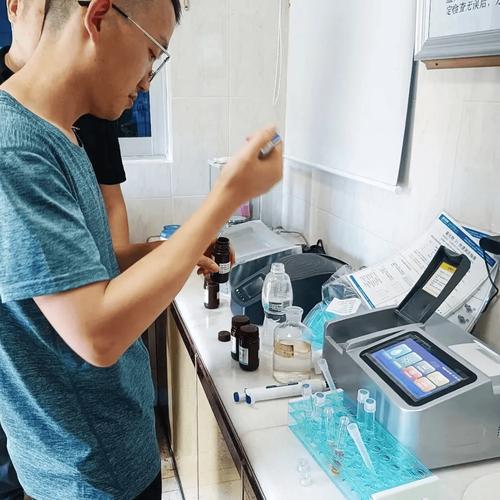
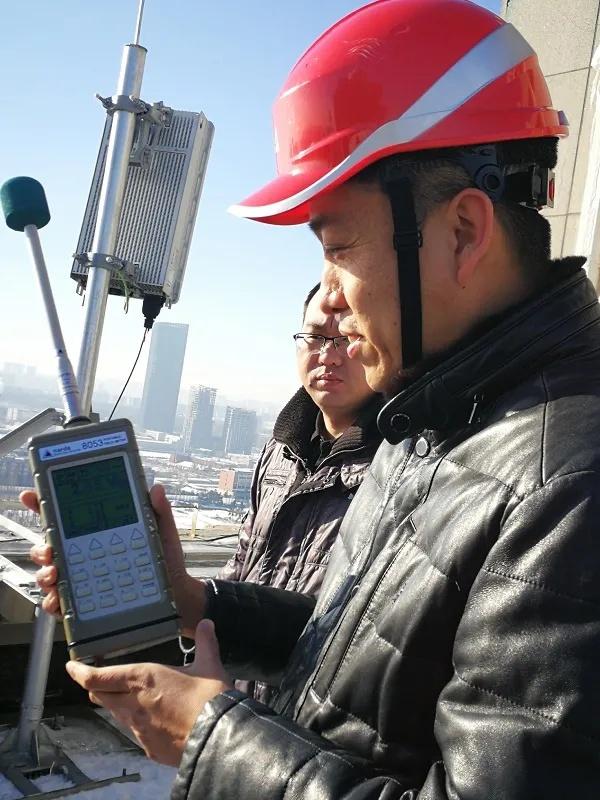
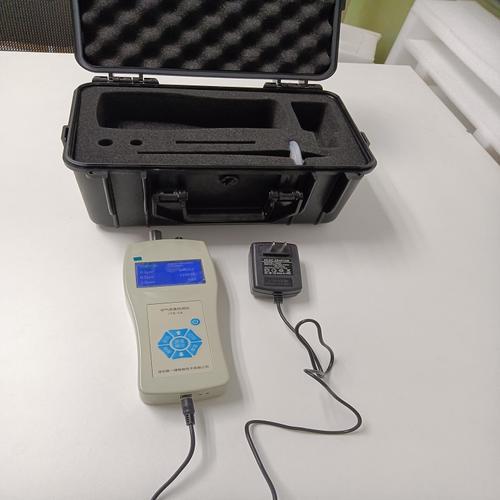
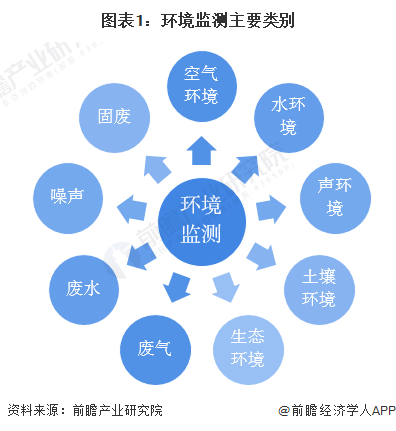
环境监测仪器是用于采集、测量、分析环境质量状况及污染源排放数据的专用设备,是生态环境保护工作的“眼睛”和“耳朵”。按监测对象可分为大气监测仪器(如PM2.5/PM10监测仪、SO₂/NOx分析仪、VOCs检测仪)、水质监测仪器(如COD/氨氮/总磷总氮在线分析仪、重金属检测仪)、土壤监测仪器(如XRF重金属分析仪、气相色谱-质谱联用仪)、噪声与振动监测仪器以及辐射监测仪器等;按使用场景可分为固定站房式、便携式和在线自动监测系统。
二、市场规模
2021年,在“双碳”目标、打好污染防治攻坚战及生态环境监测网络建设等政策驱动下,中国环境监测仪器行业保持稳健增长。据行业统计,2021年市场规模约为380亿元(人民币),同比增长约10%。预计2022年将突破420亿元,2018—2022年复合增长率约为8%。
市场增长主要动力包括:
- 政策加码:“十四五”生态环境保护规划、深入打好污染防治攻坚战意见要求完善天空地一体化监测网络。
- 标准升级:环境空气质量、地表水、土壤等标准修订带来设备更新需求。
- 新监测因子:VOCs、温室气体、新污染物纳入监测范围,催生新增设备市场。
- 智慧环保:物联网、大数据、AI技术与监测仪器融合,提升产品附加值。
三、竞争格局
行业整体呈现“外资主导高端、国产加速替代”的格局。
主要外资企业:
- 赛默飞世尔(Thermo Fisher):大气、水质分析仪器市占率领先。
- 安捷伦(Agilent):实验室耗材与色谱质谱等。
- 哈希(Hach):水质监测领域龙头。
- 西门子(Siemens):过程分析仪器及系统解决方案。
国内代表性企业:
- 聚光科技(含谱育科技):深耕环境监测全产业链,市值与规模居前。
- 先河环保:大气网格化监测系统领先。
- 雪迪龙:污染源在线监测及烟气分析。
- 力合科技:水质在线监测占据较大份额。
- 天瑞仪器:重金属及土壤检测仪器。
从细分市场看,大气监测国产化率超50%;水质监测国产份额逐步提升,但在高端实验室设备领域仍依赖进口;在线自动监测系统基本实现国产主导。行业集中度较低,细分龙头各具优势,并购整合与产业链延伸正成为趋势。
四、发展趋势
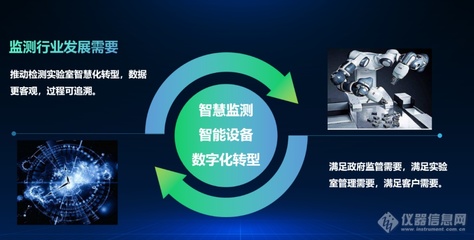
- 智能化与数字化:融合5G、物联网、AI算法,实现自动质控、故障预警、数据实时上传,从“监测”走向“智测”。
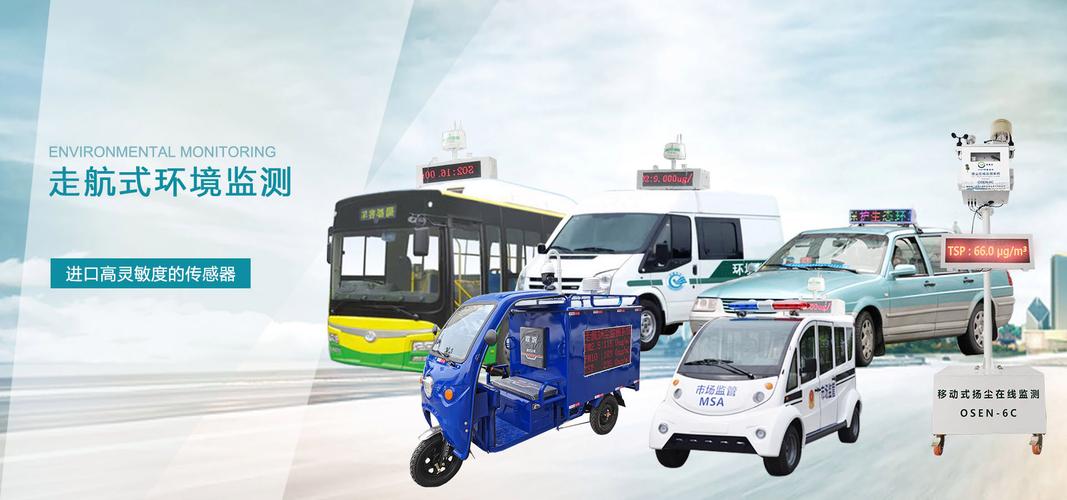
- 多因子与精细化:从常规六参数向温室气体、VOCs、重金属、新污染物扩展;网格化微型站、走航监测、无人机/卫星遥感提高时空分辨率。
- 国产替代深化:政策鼓励采购国产仪器,国产企业在质谱、色谱等核心技术上持续突破,高端市场渗透率有望提高。
- 全生命周期服务:从单一设备销售转向“设备+数据+运维+咨询”综合服务,环境监测大数据成为核心资产。
- 碳监测新赛道:碳达峰碳中和推动温室气体监测网络建设,碳排放在线监测系统(CO₂、CH₄、N₂O)将释放巨大市场空间。
- 标准化与计量体系完善:国家监测标准、质控规范持续修订,推动仪器比对和量值溯源,保障数据“真、准、全”。
2022年中国环境监测仪器行业正处于政策红利与技术进步共振的阶段,市场规模稳步扩大,竞争格局加速重塑,国产化、智能化、服务化将是未来主旋律。
如若转载,请注明出处:http://www.xzayuan.com/product/42.html
更新时间:2026-10-24 16:29:31